どうぎんアプリ

スクリーンショット
詳細
- 評価
- 4.5
- バージョン
- 12.0.0
- 開発者
- 北海道銀行
北海道銀行を使っている人なら、毎日の残高確認や入出金のチェックをスマートフォンで済ませたいと思う場面は多いはずです。私が試したどうぎんアプリは、北海道銀行が提供する金融アプリで、口座の状態を確認したり、振込を行ったりするための入口を一つにまとめています。銀行へ行く回数を減らしたい人にとって、かなり実用的な存在です。
一方で、どの銀行を使っている人にも便利な万能アプリというわけではありません。北海道銀行の口座を日常的に使っているかどうかで価値が大きく変わります。今回は、無料で利用できる点を出発点に、実際に役立つ場面、操作で気をつけたいところ、一般的な家計簿アプリや銀行窓口との違いまで、利用者目線で整理します。
無料で使える北海道銀行の公式アプリとしての位置づけ
どうぎんアプリは、ファイナンス分野に分類される北海道銀行の公式アプリです。開発元も北海道銀行で、銀行口座を持つ利用者がスマートフォンから銀行取引を確認しやすくすることを目的にしています。料金は無料なので、アプリそのものを購入する費用を気にせず始められます。
ここで大切なのは、無料だからといって、すべての金融サービスが無条件に使えるという意味ではないことです。アプリの利用料が無料であることと、振込など個別の銀行取引に関わる条件は別に考える必要があります。私は、ダウンロード前に「アプリ代がかからない」と「取引に関する費用がない」を混同しないようにするのがよいと思います。
対象年齢は三歳以上と案内されていますが、実際の利用者として想定されるのは、北海道銀行の口座を管理する本人です。子ども向けの学習アプリではなく、残高や明細、振込を扱う金融サービスなので、端末の管理やログイン情報の扱いは大人が責任を持って行う必要があります。
公開されているアプリの歩みは二千十五年四月七日から始まっており、短期間だけ試験的に置かれたものではありません。現在のバージョンは十二点ゼロ点ゼロです。長く提供されてきた銀行公式アプリとして、北海道銀行を普段使いする人が確認用に導入する、という考え方が一番自然です。
最初に確認したい利用条件
導入前に、利用したい口座が北海道銀行のものかを確認してください。家計簿アプリのように複数の銀行やカードを一つの画面で横断管理するタイプではないため、別の金融機関を中心に使っている人は、このアプリだけで資産全体を見渡すことはできません。
また、振込を目的にする場合は、最初に残高を見るだけの使い方とは必要な確認の重さが違います。送金先、金額、名義などを落ち着いて確認できる時間に設定を進めるのがおすすめです。外出先で急いで登録を始めるより、自宅で本人確認に必要な情報を手元に置いて進めたほうが、途中で止まりにくいでしょう。
私は銀行アプリを入れるとき、通知や端末のロックも同時に見直します。残高が表示される画面を他人に見られないよう、スマートフォン自体にロックを設定し、家族と共有する端末には入れないほうが安心です。これはアプリの機能というより、金融アプリを使う側の基本的な準備です。
残高確認と明細チェックで感じた実用性
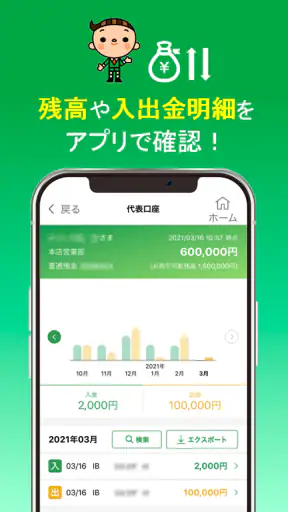
このアプリの中心的な価値は、銀行口座の状況を確認するまでの手間を短くできることです。通帳を探したり、ATMまで出向いたりせず、スマートフォンから残高や入出金明細を確認できます。給料日前にあとどれくらい使えるかを見る、公共料金の引き落とし後に残高を確認する、といった日常の確認と相性がよいです。
特に便利だと感じたのは、明細を「後でまとめて確認するもの」ではなく、支払いの直後に見る習慣を作れる点です。たとえば、昼休みにカードの引き落としがあったかを確認し、帰宅後に家計簿へ記録するという流れなら、記憶だけに頼らずに済みます。家計簿アプリを別に使っている人でも、実際の口座の動きを照合する元データとして役立ちます。
現金を使う機会が多い人にも意味があります。財布の中身だけでは口座から出た金額を把握できませんが、入出金明細を見れば、現金を引き出したタイミングを確認できます。私は、週末にまとめて確認するより、給料の入金、家賃や公共料金の引き落とし、ATM利用後という三つのタイミングで見るほうが、使途を思い出しやすいと感じます。
現実的な一日の使い方
たとえば、北海道銀行を給与受取口座にしている人なら、朝に入金を確認し、昼に予定していた振込を行い、夜にその日の入出金明細を見直すという使い方ができます。すべてを毎日行う必要はありませんが、銀行へ行くための移動を減らしながら、口座の変化を自分の生活に合わせて確認できるのがよいところです。
家族の生活費を管理する人には、引き落とし前の残高確認も有効です。残高不足に気づくのが遅れると、あとから入金の手配をすることになります。アプリを開く曜日を決めて、固定費の引き落としが集中する前に確認するだけでも、口座管理の抜けを減らせます。
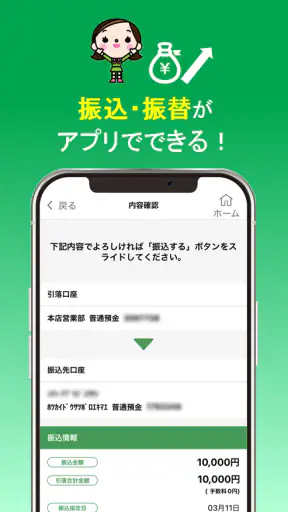
振込を使う場面では、便利さと慎重さの両方が必要です。窓口へ行く時間を作らずに済む一方、スマートフォン上で自分が最終確認をしなければなりません。私は、振込操作を急いでいるときは一度画面を閉じ、送金先と金額を紙やメモで再確認してから戻る方法をすすめます。便利な機能ほど、確認手順を省かないことが重要です。
家計簿アプリや窓口との違い
家計簿アプリと比べると、どうぎんアプリは支出を分類して分析する道具ではなく、北海道銀行の口座そのものを確認する道具です。食費や交通費のグラフを見たい人、複数の銀行口座をまとめたい人には、専用の家計管理サービスのほうが向いています。
反対に、口座の残高や入出金明細を正確に確認したいなら、銀行公式アプリを直接見るほうがわかりやすい場合があります。家計簿アプリへの反映を待つより、まず銀行側の記録を確認できるからです。家計簿アプリと競合させるのではなく、実際の口座確認はどうぎんアプリ、支出の整理は家計簿アプリという分担が現実的です。
窓口との比較では、時間の自由度が大きな違いです。窓口で相談しながら進めたい人や、操作に不安がある人には対面のほうが安心できることがあります。逆に、単純な残高確認や明細確認のためだけに外出するのが負担なら、アプリの価値が高まります。私は、複雑な相談は窓口、日常の確認はアプリという使い分けが無理のない選択だと思います。
使う前に知っておきたい不便さ
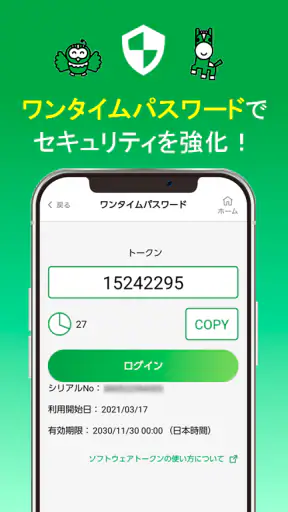
金融アプリでは、ログインや本人確認を慎重に行うぶん、一般的なメモアプリより操作が軽快ではありません。初回設定で入力内容を間違えたり、登録情報をすぐ思い出せなかったりすると、便利さを感じる前に手間が発生します。私は、口座関連の書類や本人確認に必要な情報を準備してから始めることで、この負担を減らせると思います。
スマートフォンを機種変更する人も注意が必要です。銀行アプリは端末を替えたら、単にアプリを再インストールするだけで以前と同じ状態になるとは限りません。新しい端末へ移行する前に、ログイン方法や登録情報を確認しておくと、急な支払いの直前に困りにくくなります。
通信環境に左右される点も、紙の通帳とは違います。地下や移動中など、通信が安定しない場所で残高を確認したいと考えても、すぐに画面が表示されるとは限りません。大切な振込や残高確認は、電波の安定した場所で行うほうが安全です。
さらに、スマートフォンを紛失したときの不安は、銀行アプリを使うことで増えます。アプリを入れないほうが安全という意味ではありませんが、端末ロックを設定していない人にはおすすめしにくいです。端末の紛失時にどう連絡するかを事前に確認し、ログイン情報を端末内の見つけやすい場所へ保存しないことも大切です。
評価から見える導入のしやすさ
利用者からの平均評価は四点五で、評価数はおよそ四千三百件です。インストール数も十万件を超えており、北海道銀行の利用者の中で一定の利用実績があるアプリだと考えられます。数字だけで自分に合うと決めるべきではありませんが、公式アプリを初めて選ぶときの目安にはなります。
ただし、評価が高いからといって、すべての人が同じように使いやすいとは限りません。銀行アプリは、口座の種類、利用目的、スマートフォンの扱いへの慣れによって印象が変わります。私は評価を安心材料として見る一方、北海道銀行の口座を日常的に使うか、残高確認だけで十分か、振込まで必要かを先に考えるべきだと思います。
どんな人に無料の価値が大きいか
最も相性がよいのは、北海道銀行を生活の中心となる口座として使っている人です。給与や年金の入金を確認したい人、家賃や公共料金の引き落としを管理したい人、ATMへ行く回数を減らしたい人には、無料で導入できること自体が大きな利点になります。
北海道内で北海道銀行の店舗やATMを利用している人にも向いています。外出先で口座の状態を確認できるため、「今から引き出しても大丈夫か」「予定していた入金は反映されたか」といった判断をその場で行えます。通帳記入を定期的にしている人でも、日常の簡単な確認をアプリに任せれば、確認のためだけに出かける回数を減らせます。
小さな事業や個人の支払いを北海道銀行の口座から行う人にも、入出金明細の確認は役立ちます。ただし、事業用の細かな帳簿管理や請求書管理まで一つのアプリで完結させるものとして期待すると、用途がずれます。銀行口座の動きを確認する補助として使い、会計処理は別の方法で行うのがよいでしょう。
一方、北海道銀行の口座を持っていない人、複数の金融機関を一括管理したい人、資産運用や支出分析を一つの画面で深く行いたい人には、優先度が低いです。無料でも、使わないアプリを入れておく意味はあまりありません。自分の中心口座が別の銀行なら、その銀行の公式アプリを選ぶほうが自然です。
スマートフォンでの本人確認やログイン操作に強い抵抗がある人も、無理に移行する必要はありません。窓口やATMのほうが安心できるなら、対面サービスを主に使い、必要になった時点でアプリを検討する選択もあります。便利さは、安心して使えることが前提だからです。
私ならこう使い分ける
私なら、どうぎんアプリを「北海道銀行口座の公式な確認画面」として使います。朝晩に意味なく開くのではなく、給与の入金後、固定費の引き落とし前、振込を行った後など、口座が動くタイミングに絞ります。これなら確認の習慣が作りやすく、アプリを入れたことで管理作業が増えすぎることもありません。
支出全体を整理したいときは別の家計簿に記録し、残高と明細の事実確認は銀行アプリで行います。この二段構えにすると、家計簿の入力漏れや反映のずれにも気づきやすくなります。反対に、すべてを一つのアプリで済ませたい人には、どうぎんアプリだけでは物足りない可能性があります。
振込を行う人は、便利さを時間短縮だけで判断しないことも大切です。窓口へ行かずに済む一方、送金内容の確認責任は自分にあります。高額な送金や不慣れな相手への送金では、アプリの手軽さよりも、落ち着いて確認できる環境を優先したほうがよいでしょう。
北海道銀行を使うなら、無料で試す価値は十分にある
どうぎんアプリは、北海道銀行の残高、入出金明細、振込をスマートフォンで扱いたい人に向いた金融アプリです。無料で利用でき、長く提供されてきた公式サービスで、平均評価も四点五です。私の印象では、派手な機能を楽しむアプリではなく、銀行口座の確認を日常の中へ自然に移すための実用品です。
価値を感じやすいのは、北海道銀行を主な口座として使い、ATMや窓口へ行く手間を減らしたい人です。入金後や引き落とし前に明細を確認する習慣を作れば、口座残高の見落としを防ぎやすくなります。無料なので、対象口座を持っている人は、まず自分の生活で使う場面があるか試してみる判断がしやすいでしょう。
ただし、複数銀行の資産管理、詳細な家計分析、事業会計まで求める人には別のアプリやサービスが必要です。スマートフォンの紛失対策やログイン情報の管理に不安がある人も、設定を急がず、窓口などの方法と比べて選ぶべきです。
結論として、私は北海道銀行の口座を普段から使っている友人には日常の残高確認と明細確認のために、どうぎんアプリを入れておく価値があるとすすめます。逆に、北海道銀行を使っていない人や、家計全体を横断して分析したい人には、無料という理由だけで選ぶ必要はありません。自分の中心口座と目的が一致するなら、余計な費用をかけずに銀行利用を少し楽にしてくれる、堅実な選択です。


